യു.പി.ഐ ഫീ തർക്കങ്ങൾക്കപ്പുറം; ഇന്ത്യ പണമടക്കുന്നത് എങ്ങനെ?

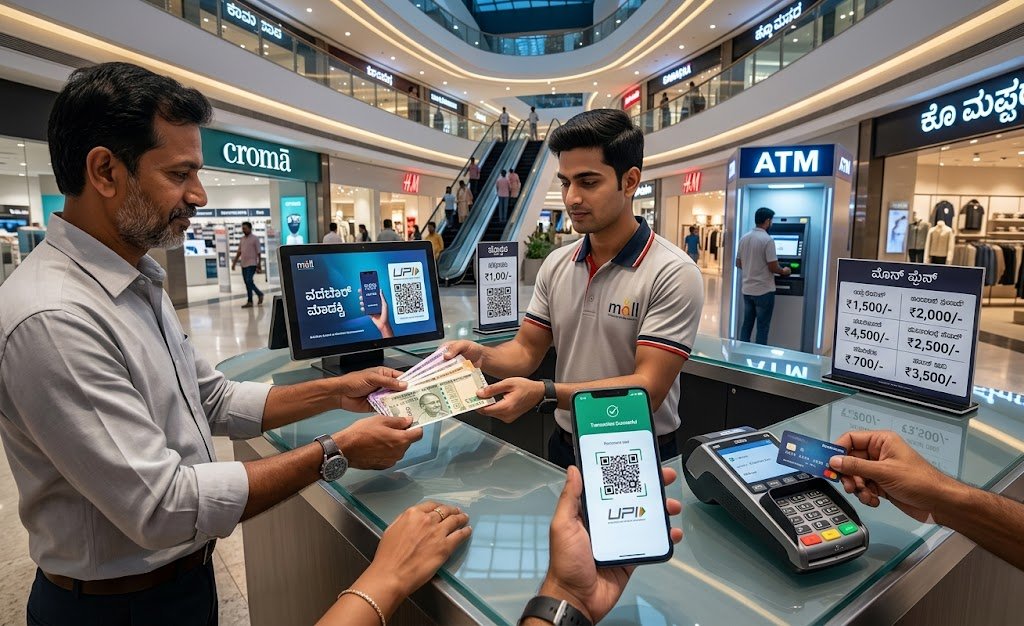
ഇന്ത്യയിലെ ജനങ്ങളുടെ വാലറ്റുകളിൽ ഡെബിറ്റ് കാർഡുകൾ ഇപ്പോഴുമുണ്ട്. എന്നാൽ അവ കടകളിൽ പണം നൽകാനല്ല, മറിച്ച് പ്രധാനമായും എ.ടി.എമ്മുകളിൽ നിന്ന് പണം പിൻവലിക്കാൻ മാത്രമാണ് ഇന്ന് ഭൂരിഭാഗം ആളുകളും ഉപയോഗിക്കുന്നത്. ദിനചര്യകളിലെ ചെറിയ ചെലവുകൾക്ക് യു.പി.ഐയും, വലിയ ചെലവുകൾക്കും ക്രെഡിറ്റിനുമായി ക്രെഡിറ്റ് കാർഡുകളും ജനങ്ങൾ തെരഞ്ഞെടുക്കുമ്പോൾ ഡെബിറ്റ് കാർഡിന്റെ പങ്ക് വെറുമൊരു ‘എ.ടി.എം കാർഡ്’ മാത്രമായി മാറുകയാണ്.
ഇന്ത്യയിലെ ഡിജിറ്റൽ പേയ്മെന്റ് രംഗത്ത് ഇപ്പോൾ പ്രധാന ചർച്ച ‘യു.പി.ഐ (UPI) ഉപയോഗത്തിന് നിരക്ക് ഈടാക്കണമോ’ എന്നതാണ്. എന്നാൽ, ഈ തർക്കങ്ങൾക്കിടയിൽ അധികമാരും ശ്രദ്ധിക്കാതെ പോകുന്ന വലിയൊരു മാറ്റം നമ്മുടെ പണമടയ്ക്കൽ രീതികളിൽ സംഭവിക്കുന്നുണ്ട്. ഇന്ത്യക്കാർ എന്തിനാണ് മുൻഗണന നൽകുന്നത്, ഡെബിറ്റ് കാർഡുകളുടെ ഇന്നത്തെ അവസ്ഥയെന്താണ്? ബാങ്ക് കണക്കുകൾ നൽകുന്ന ചില കൗതുകകരമായ വിവരങ്ങൾ നോക്കാം.
1. ഡെബിറ്റ് കാർഡുകൾ കൂടുതൽ, എന്നാൽ ഇടപാടുകൾ കുറവ്
ഇന്ത്യയിലെ ബാങ്കുകളുടെ പക്കൽ ഏകദേശം 104 കോടിയോളം ഡെബിറ്റ് കാർഡുകൾ ഉണ്ട്. കഴിഞ്ഞ രണ്ട് വർഷത്തിനിടെ മാത്രം 8 കോടിയോളം പുതിയ കാർഡുകൾ വിതരണം ചെയ്തു. എന്നാൽ, കാർഡുകളുടെ എണ്ണം കൂടിയെങ്കിലും അത് ഉപയോഗിച്ചുള്ള പേയ്മെന്റുകൾ കുത്തനെ ഇടിഞ്ഞു.
- 2023-24: 229 കോടി ഡെബിറ്റ് കാർഡ് ഇടപാടുകൾ.
- 2025-26: 128 കോടി ഡെബിറ്റ് കാർഡ് ഇടപാടുകൾ (44% കുറവ്).
- ഒരു ശരാശരി കണക്കെടുത്താൽ, ഇന്ത്യയിൽ ഒരു ഡെബിറ്റ് കാർഡ് വർഷത്തിൽ ഒരു തവണ മാത്രമാണ് (1.2) കടകളിലോ ഓൺലൈനായോ പണമടയ്ക്കാൻ ഉപയോഗിക്കുന്നത്.
- കഴിഞ്ഞ അഞ്ച് വർഷത്തെ കണക്കെടുത്താൽ ഡെബിറ്റ് കാർഡ് വഴിയുള്ള ഇടപാടുകൾ മൂന്നിൽ രണ്ടോളമായി കുറഞ്ഞു.
2. ഇടപാടുകളുടെ എണ്ണം കുറഞ്ഞെങ്കിലും തുക വലുതായി
ഡെബിറ്റ് കാർഡ് ഇടപാടുകളുടെ എണ്ണം 44% കുറഞ്ഞെങ്കിലും, അതിലൂടെ കൈമാറ്റം ചെയ്യപ്പെട്ട ആകെ തുകയിൽ 25% കുറവ് മാത്രമേ വന്നിട്ടുള്ളൂ.
- ഒരു ശരാശരി ഡെബിറ്റ് കാർഡ് ഇടപാടിന്റെ തുക ₹2,590-ൽ നിന്ന് ₹3,480 ആയി ഉയർന്നു.
- ഇതിന് നേരെ വിപരീതമാണ് യു.പി.ഐയുടെ അവസ്ഥ. യു.പി.ഐ (UPI) ഇടപാടുകളുടെ എണ്ണം 84% വർധിച്ചപ്പോൾ, ശരാശരി ഒരു ഇടപാടിന്റെ തുക ₹1,525-ൽ നിന്ന് ₹1,300 ആയി കുറഞ്ഞു.
- ചെറിയ തുകകൾക്ക് ആളുകൾ യു.പി.ഐ ഉപയോഗിക്കുമ്പോൾ, വലിയ തുകകളുടെ ഇടപാടുകൾക്കാണ് ഡെബിറ്റ് കാർഡുകൾ മാറ്റിവെക്കുന്നത് എന്ന് ഇത് വ്യക്തമാക്കുന്നു.
3. യു.പി.ഐയുടെ കുതിപ്പ്
ഇന്ത്യയിലെ റീട്ടെയിൽ പണമിടപാടുകളുടെ ബാഹുല്യം യു.പി.ഐ കൈയടക്കിക്കഴിഞ്ഞു.
- 2023-24: 1,310 കോടി യു.പി.ഐ ഇടപാടുകൾ.
- 2025-26: 2,420 കോടി യു.പി.ഐ ഇടപാടുകൾ.
- ഇന്ന് ഇന്ത്യയിലെ ആകെ റീട്ടെയിൽ ഇടപാടുകളുടെ 86 ശതമാനവും യു.പി.ഐ വഴിയാണ്. ഡെബിറ്റ് കാർഡുകളുടെ വിഹിതം അര ശതമാനത്തിലും (0.5%) താഴെയായി ചുരുങ്ങി.
4. ക്രെഡിറ്റ് കാർഡുകളുടെ അപ്രതീക്ഷിത മുന്നേറ്റം
ഡെബിറ്റ് കാർഡുകൾ തളരുമ്പോഴും ക്രെഡിറ്റ് കാർഡുകൾ ശക്തമായി മുന്നേറുന്നുണ്ട്.
- ഇന്ത്യയിൽ ഡെബിറ്റ് കാർഡുകളുടെ ഒമ്പതിലൊന്ന് എണ്ണം (11.9 കോടി) മാത്രമേ ക്രെഡിറ്റ് കാർഡുകൾ ഉള്ളൂ.
- എങ്കിലും, ഡെബിറ്റ് കാർഡിനേക്കാൾ അഞ്ചിരട്ടി പേയ്മെന്റുകൾ ക്രെഡിറ്റ് കാർഡ് വഴിയാണ് നടക്കുന്നത്.
- ഒരു ശരാശരി ക്രെഡിറ്റ് കാർഡ് ഉടമ വർഷത്തിൽ ഏകദേശം 50 തവണ കാർഡ് ഉപയോഗിച്ച് പണമടയ്ക്കുന്നുണ്ട്. 2023-24 മുതൽ ക്രെഡിറ്റ് കാർഡുകൾ ഡെബിറ്റ് കാർഡുകളെക്കാൾ കൂടുതൽ ഉപയോഗിക്കപ്പെടാൻ തുടങ്ങി.
5. കറൻസിയുടെ (പണത്തിന്റെ) സാന്നിധ്യം ഇപ്പോഴും ശക്തം
ഡിജിറ്റൽ ഇടപാടുകൾ ഇത്രയധികം വളർന്നിട്ടും, രാജ്യത്ത് നോട്ടുകളുടെ ഉപയോഗവും വർധിക്കുകയാണ്.
- 2026 മാർച്ച് അവസാനത്തെ ആർ.ബി.ഐ (RBI) റിപ്പോർട്ട് അനുസരിച്ച്, ₹41.2 ലക്ഷം കോടിയുടെ കറൻസി നോട്ടുകളാണ് വിപണിയിലുള്ളത് (11.9% വർധനവ്).
- വ്യക്തികളും ചെറുകിട വ്യാപാരികളും ഇപ്പോഴും പണമായി (Cash) ഇടപാട് നടത്താൻ താല്പര്യപ്പെടുന്നു എന്ന് ആർ.ബി.ഐ സർവേ ചൂണ്ടിക്കാണിക്കുന്നു.
- ഡിജിറ്റൽ പേയ്മെന്റുകളും പണത്തിന്റെ ആവശ്യകതയും ഒരുമിച്ച് ഉയരുന്ന ഈ അവസ്ഥയെ ‘കറൻസി ഡിമാൻഡ് പാരഡോക്സ്’ (Currency Demand Paradox) എന്നാണ് റിസർവ് ബാങ്ക് വിശേഷിപ്പിക്കുന്നത്.
